POINTS CLÉS À RETENIR
Vérifier toutes les cases pour garantir l'exactitude et la conformité réglementaire
Télécharger la liste de contrôle
Les gestionnaires d'actifs jouent un rôle essentiel dans l'orientation des capitaux vers des entreprises durables ; cependant, la définition d'un investissement durable reste subjective. La taxonomie de l'UE prévoit des seuils spécifiques et des activités économiques pour traiter les questions environnementales, mais n'aborde pas les objectifs sociaux tels que les soins de santé et la malnutrition.
Le Sustainable Finance Disclosure Regulation (SFDR), qui exige des rapports basés sur des objectifs de durabilité (figure 1), n'est pas non plus normatif dans sa définition de l'investissement durable. En particulier, l'article 2, paragraphe 17, de ce règlement exige que les gestionnaires d'actifs qui proposent des produits identifiés comme durables informent les investisseurs de la proportion de leur portefeuille qui répond aux critères de l'investissement durable. Toutefois, comme l'illustre la figure 1, le règlement laisse au gestionnaire d'actifs le soin de définir les détails de ces critères. Dans cet article, nous décrivons les mesures que les gestionnaires d'actifs peuvent prendre pour appliquer une méthodologie défendable et répondre à ces exigences.¹
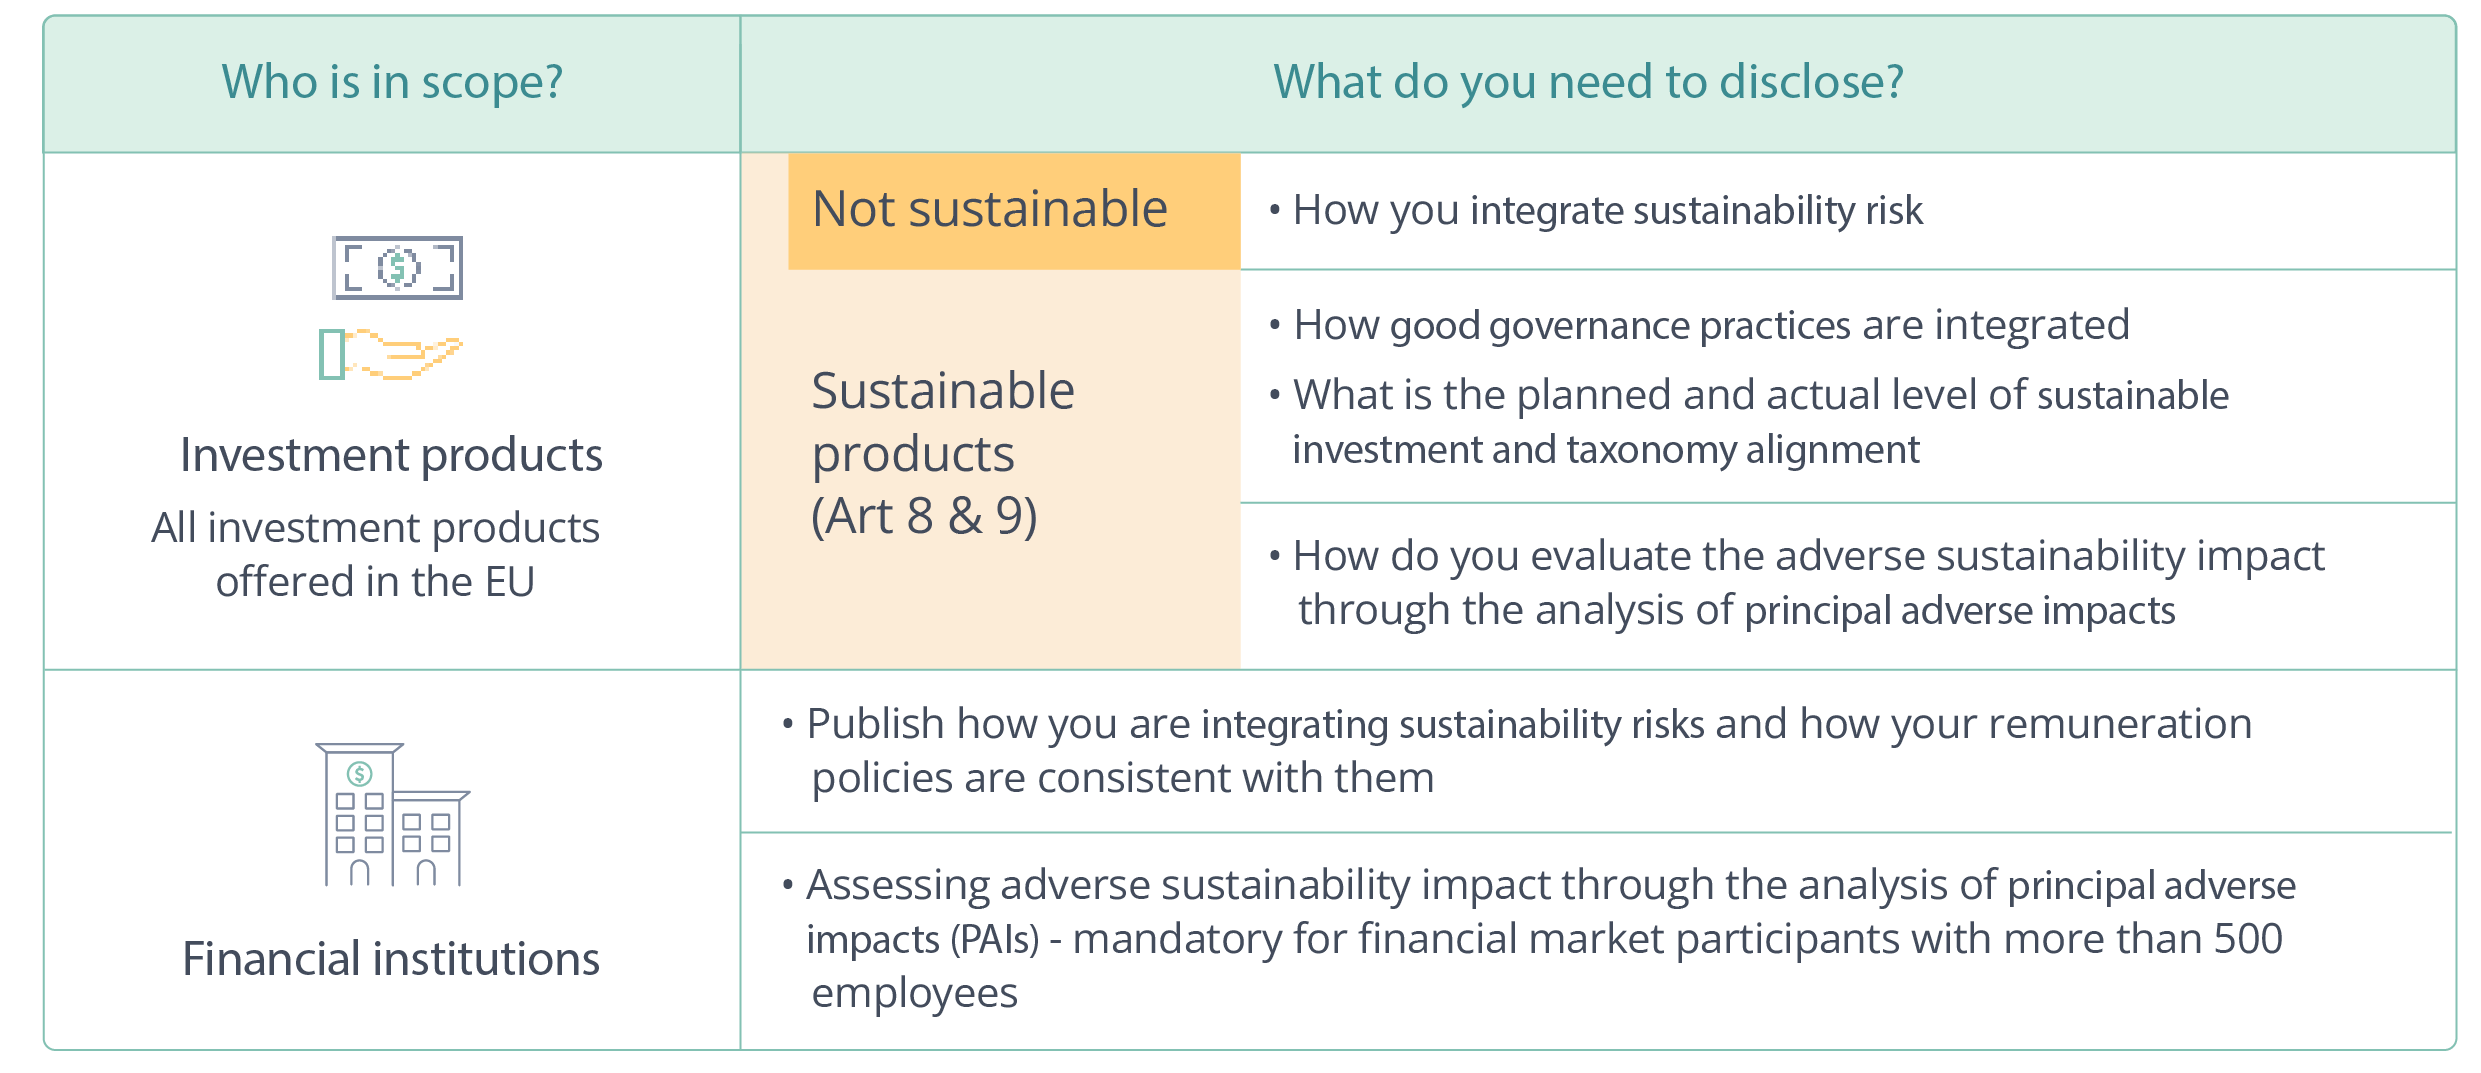

Quelles sont les exigences de l'article 2, paragraphe 17, du site SFDR?
Les gestionnaires d'actifs qui se conforment à SFDR doivent démontrer qu'une part importante des titres de leurs fonds (près de 100 % pour fonds article 9) satisfait aux trois parties du règlement de l'article 2, paragraphe 17, énumérées dans la figure 2. La partie la plus complexe de l'article 2(17) est celle où les gestionnaires d'actifs doivent déterminer quelles entreprises de leurs fonds constituent des investissements durables et peuvent donc être comptabilisées dans le pourcentage total d'investissement durable.
L'une des principales différences entre les désignations de l'article SFDR et les autres catégorisations ou notations de durabilité des fonds est qu'il incombe au fabricant du fonds de déterminer la catégorisation et de fournir des informations à l'appui de sa décision. Que vous souhaitiez établir un rapport ou tirer parti des règlements de l'UE pour la construction de votre portefeuille, voici une liste de contrôle qui vous guidera à travers toutes les étapes requises pour garantir une vision juste et précise du degré de durabilité de votre portefeuille.
Liste de contrôle : Comment appliquer correctement l'article 2, paragraphe 17
Télécharger la liste de contrôle
¹Clarity AI participe activement à la consultation des autorités européennes de surveillance (AES) visant à modifier les normes techniques réglementaires (RTS) publiées en avril 2023. Nous avons connaissance des amendements proposés qui auraient un impact sur l'article 2(17) et en particulier sur le principe DNSH. Nous apporterons notre expertise à la consultation et suivrons de très près l'évolution de la situation.