
PONTOS-CHAVE
Verificar todas as caixas para garantir precisão e conformidade regulamentar
Descarregar lista de verificação
Os gestores de activos desempenham um papel vital na orientação do capital para empresas sustentáveis; no entanto, a definição de um investimento sustentável continua a ser subjectiva. A taxonomia da UE prevê alguns limiares específicos e actividades económicas para abordar questões ambientais, mas não aborda objectivos sociais como os cuidados de saúde e a subnutrição.
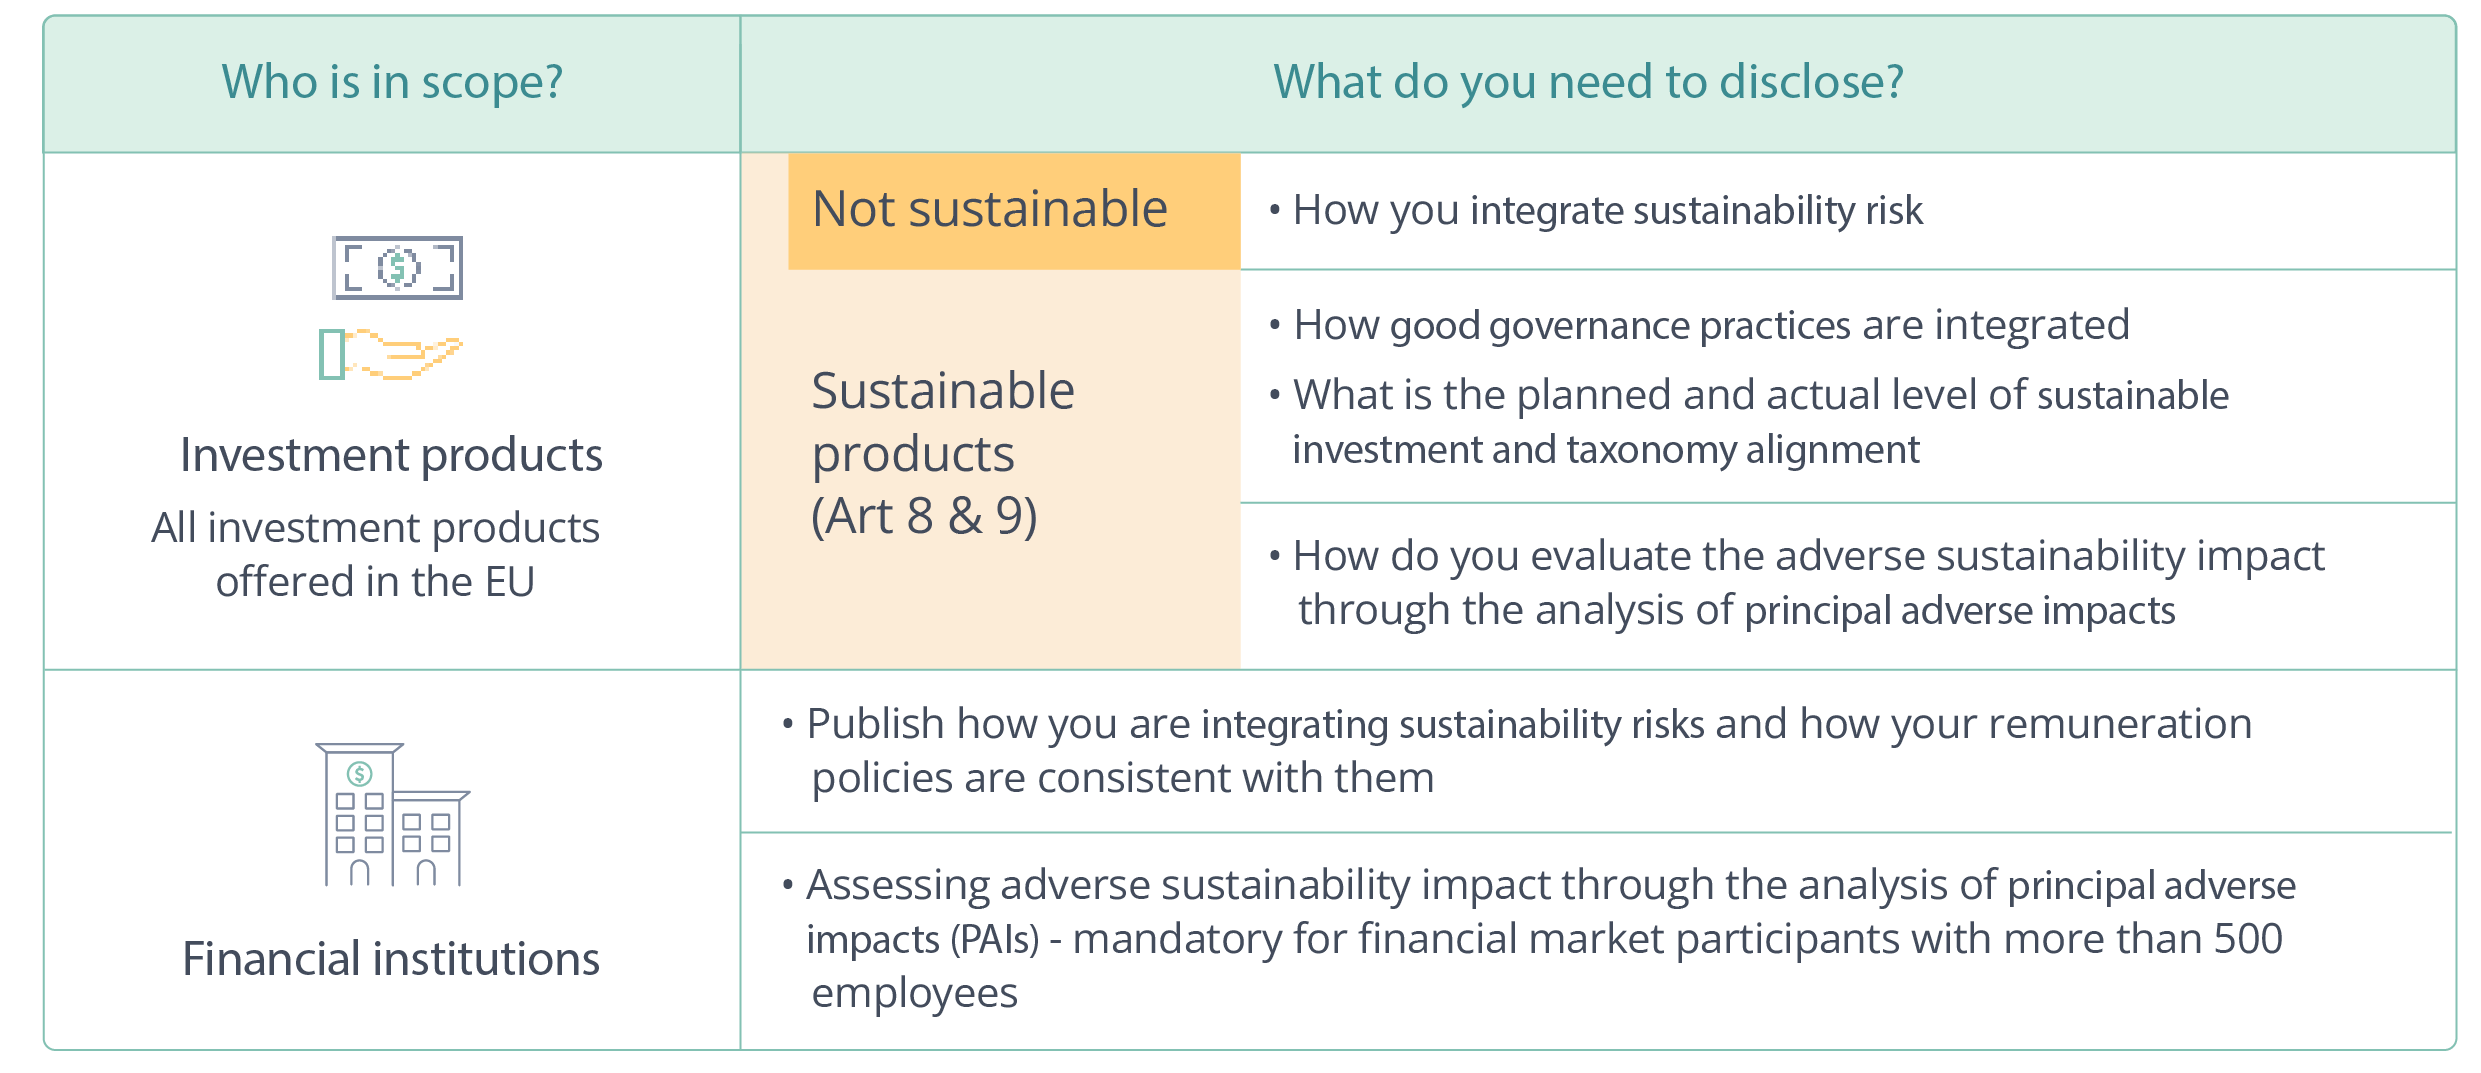
O Regulamento de Divulgação de Informações Financeiras Sustentáveis (SFDR), que exige relatórios baseados em objectivos de sustentabilidade (Figura 1), também não é prescritivo na sua definição de um investimento sustentável. Em particular, o artigo 2(17) deste regulamento exige que os gestores de activos que oferecem produtos identificados como sustentáveis informem os investidores da proporção da sua carteira que cumpre os critérios para o investimento sustentável. Mas, como ilustrado na Figura 1, o regulamento deixa os detalhes reais dos critérios ao gestor de activos. Neste artigo iremos delinear as medidas que os gestores de activos podem tomar para aplicar uma metodologia defensável e cumprir estes requisitos.¹

Quais são os requisitos nos termos do artigo 2(17) do SFDR?
Os gestores de activos que cumprem SFDR precisam de mostrar que uma parte significativa dos títulos nos seus fundos (perto de 100% para os fundos do artigo 9º), passam três partes do regulamento do artigo 2(17) listadas na Figura 2. A parte complicada do artigo 2(17) surge quando os gestores de activos têm de determinar quais das empresas dentro dos seus fundos constituem investimentos sustentáveis e, portanto, podem ser contados para a percentagem total de investimento sustentável.
Um diferenciador chave entre as designações de artigos SFDR e outras categorias de sustentabilidade ou classificações de fundos é que cabe ao fabricante do fundo determinar a categorização e depois fornecer informações que apoiem a sua decisão. Quer pretenda reportar ou queira alavancar os regulamentos da UE para a construção de carteiras, aqui está uma lista de verificação que o guiará por todas as etapas necessárias para assegurar uma visão justa e precisa de quão sustentável é a sua carteira.
Lista de verificação: Como obter o Artigo 2(17) correcto
Descarregar lista de verificação
¹A Clarity AI está activamente envolvida na consulta das Autoridades Europeias de Supervisão (AES) para alterar as normas técnicas regulamentares (RTS) divulgadas em Abril de 2023. Estamos conscientes das alterações propostas que teriam impacto no artigo 2(17) e em particular no princípio DNSH. Contribuiremos com os nossos conhecimentos especializados para a consulta e acompanharemos de muito perto a evolução dos acontecimentos.



